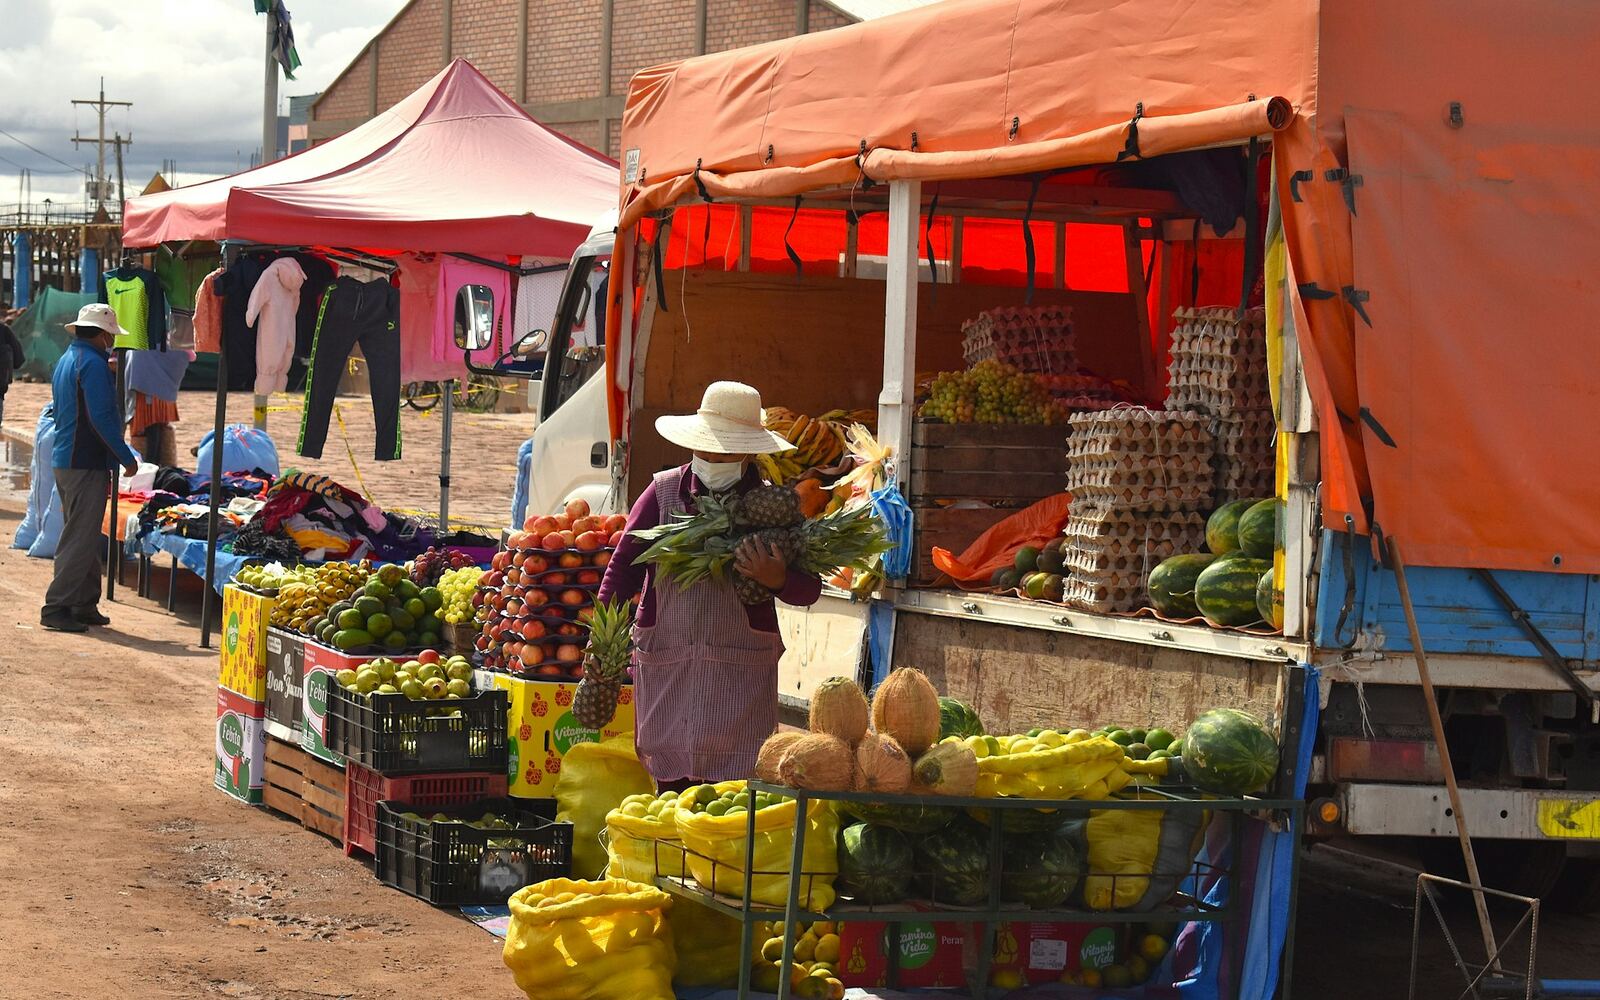
Un microcrédito es un préstamo para tu negocio, no para gastos personales: según la ASFI, financia actividades de producción, comercio o servicios de una microempresa, y se paga con las ventas de esa actividad. Si tu negocio es productivo (fabricas, produces o transformas algo), la tasa máxima es 11,5% anual por ley. Si es de comercio o servicios, no hay techo: del 19 al 25 de octubre de 2026, las tasas efectivas de microcrédito reportadas al BCB fueron de 12,80% a 24,20% en los bancos y de 19,63% a 38,24% en las IFD.
Qué es un microcrédito según la ASFI
El Reglamento para la Evaluación y Calificación de Cartera de Créditos (Libro 3°, Título II, Capítulo IV) lo define como el crédito a una persona natural o jurídica, o a un grupo de prestatarios, para financiar actividades de producción, comercialización y servicios, cuya fuente principal de pago son las ventas e ingresos de esas actividades. Hay tres modalidades:
- Individual: a una persona o empresa, con o sin garantía.
- Solidario: a un grupo de personas que se garantizan entre sí (garantía mancomunada o solidaria).
- Banca comunal: préstamos sucesivos y escalonados a una agrupación de al menos dos grupos solidarios, con garantía mancomunada, solidaria e indivisible.
Si el préstamo es para tus gastos, es un crédito de consumo: mira cómo funciona el préstamo personal.
Cómo saber si tu negocio es una microempresa
La entidad calcula un índice con tus ventas o ingresos anuales, tu patrimonio y el personal ocupado. Para producción y comercio, el índice es la raíz cúbica de (ventas ÷ 35.000.000) × (patrimonio ÷ 21.000.000) × (personal ÷ 100). En servicios, los divisores son 28.000.000, 14.000.000 y 50. Si el resultado es 0,035 o menos, eres microempresa.
Ejemplo: un taller que vende Bs300.000 al año, tiene Bs100.000 de patrimonio y emplea a 3 personas obtiene un índice de 0,0107. Es microempresa.
Productivo o comercio: dónde está el techo de 11,5%
La Ley 393 (art. 59) pone tasas máximas solo al crédito para el sector productivo y a la vivienda de interés social. El DS 2055, modificado por el DS 5403 de mayo de 2025, fija estas tasas anuales máximas:
| Tamaño de la unidad productiva | Tasa máxima anual |
|---|---|
| Micro | 11,5% |
| Pequeña | 7% |
| Mediana | 8% |
| Grande | 10% |
Dos detalles importan. El techo no incluye seguros, formularios ni otros recargos, que regula la ASFI (DS 2055, art. 5). Y el DS 5403 aplica solo a los créditos desembolsados desde su publicación.
Así se ve en un tarifario. El Banco FIE, vigente desde el 31 de octubre de 2026, cobra:
| Microcrédito en Banco FIE | Tasa anual en bolivianos |
|---|---|
| Productivo o agropecuario, microempresa | 11,50%, con cualquier garantía |
| Comercio y servicios, con hipoteca | 13,00% a 17,00% |
| Comercio y servicios, con vehículo, prenda registrada o fondo de garantía | 16,00% a 19,00% |
| Comercio y servicios, con otra garantía | 22,50% a 29,00% |
Si tu actividad es productiva, pide que el crédito se registre como productivo.
Cuánto cobran bancos, cooperativas e IFD
Tasas efectivas de microcrédito en bolivianos, según el reporte del BCB del 19 al 25 de octubre de 2026. Incluyen los cargos que cobra la entidad y mezclan créditos productivos y de comercio:
| Entidad o grupo | Tasa efectiva anual |
|---|---|
| Mercantil Santa Cruz | 12,80% |
| Nacional de Bolivia | 13,93% |
| FIE | 16,53% |
| Eco Futuro (banco PyME) | 18,55% |
| Económico | 18,73% |
| Prodem | 19,27% |
| BISA | 20,07% |
| Fortaleza | 20,40% |
| Solidario | 20,50% |
| Crédito de Bolivia | 20,91% |
| Ganadero | 22,19% |
| Unión | 24,00% |
| De la Comunidad (banco PyME) | 24,20% |
| Cooperativas | 11,82% a 27,76% |
| IFD (Cidre, Crecer, Diaconía, Fondeco, Fubode, Idepro, Pro Mujer) | 19,63% a 38,24% |
En ese reporte, el BCB agrupa como entidades especializadas en microfinanzas a Solidario, FIE, Fortaleza y Prodem, además de los bancos PyME De la Comunidad y Eco Futuro. Las IFD (instituciones financieras de desarrollo) y las cooperativas de esa lista también están reguladas por la ASFI.
Requisitos que piden
Cada entidad fija los suyos. Dos ejemplos publicados en sus sitios:
- Banco FIE, Microcrédito: formulario de solicitud, al menos 6 meses de funcionamiento del negocio, carnet de identidad vigente (y el de tu cónyuge, si corresponde), licencia de funcionamiento y NIT si corresponde, y una factura o aviso de cobranza de agua o luz con tu dirección.
- BancoSol, Crédito Sol Productivo (para micro, pequeñas y medianas empresas): copia de tu carnet y el de tu cónyuge, factura de agua, luz o gas, respaldo de tu patrimonio y de tus préstamos en otras entidades. Financia hasta USD 250.000, con plazos de hasta 36 meses para capital de operación y 120 meses para inversión.
Antes de ir, revisa tu historial en la central de riesgos de la ASFI: con un crédito en categoría F o en ejecución, ninguna entidad puede prestarte hasta que regularices.
Qué garantías te pueden pedir
La norma de la ASFI es clara: el criterio básico es tu capacidad de pago, y las garantías son subsidiarias. Las más comunes:
- Personal: un garante que paga si tú no pagas.
- Prendaria: maquinaria, equipo, herramientas o muebles del negocio, con o sin entregarlos.
- Solidaria o mancomunada: en los microcréditos de grupo, cada miembro responde por los demás.
- Documentos en custodia: dejas en la entidad los documentos originales de propiedad de un inmueble o predio rural, tuyo o de un tercero. BancoSol dice aceptar también documentos de vehículos.
- Hipotecaria: en Banco FIE es la que da la tasa más baja en comercio y servicios.
Para el crédito productivo, la Ley 393 (art. 99) admite además garantías no convencionales: fondos de garantía, seguro agrario, producto almacenado, ganado, contratos de venta a futuro, avales de organizaciones comunitarias, entre otras. Si te falta garantía, mira cómo funciona el FOGACP en el crédito pyme.
Cómo comparar el costo: un ejemplo
Bs20.000 a 24 meses, sin contar seguros:
| Tasa anual | Cuota fija | Intereses con cuota fija | Cuota decreciente: primera y última | Intereses con cuota decreciente |
|---|---|---|---|---|
| 11,5% (productivo) | Bs936,81 | Bs2.483,35 | Bs1.025,00 y Bs841,32 | Bs2.395,83 |
| 22,5% (comercio) | Bs1.042,51 | Bs5.020,19 | Bs1.208,33 y Bs848,96 | Bs4.687,50 |
| 29% (comercio) | Bs1.107,99 | Bs6.591,69 | Bs1.316,67 y Bs853,47 | Bs6.041,67 |
Al 29% pagas Bs4.108,34 más de intereses que al 11,5% con cuota fija. Con cuota decreciente, como describe Banco FIE en su microcrédito, la primera cuota es más alta, pero pagas menos intereses en total.
Para comparar ofertas:
- Pide la tasa efectiva anual, que según la Ley 393 (art. 63) incluye todos los cobros y comisiones.
- Pide el plan de pagos completo y el método de cálculo de la cuota.
- Pregunta por el seguro de desgravamen y cualquier otro cobro aparte.
- Compara el total que pagarás, no solo la cuota.
Cómo evitar prestamistas informales
Nadie puede prestar «masivamente y en forma habitual» sin licencia de la ASFI, ni hacer publicidad que aparente tenerla (Ley 393, arts. 486 y 487). Desconfía si:
- Te piden un pago antes de desembolsar.
- Solo te contactan por WhatsApp o redes sociales.
- No aparecen en la lista de entidades con licencia de asfi.gob.bo ni te lo confirman en la línea gratuita 800 103 103.
Si tienes un problema con una entidad regulada, reclama primero en su Punto de Reclamo, que debe responderte en 5 días hábiles según el reglamento de la ASFI, y luego en la Defensoría del Consumidor Financiero (Ley 393, art. 73).
Preguntas frecuentes
¿Un microcrédito para mi tienda tiene tasa máxima? No. El comercio no es sector productivo, así que la tasa la pacta cada entidad.
¿Puedo pedir un microcrédito sin garantía? La norma de la ASFI permite el microcrédito individual con o sin garantía, pero cada entidad decide. Pregunta la tasa: en Banco FIE, el comercio con «otro tipo de garantía» paga las tasas más altas (22,50% a 29,00%).
¿Cuánto tiempo debe tener mi negocio? Depende de la entidad. Banco FIE pide al menos 6 meses de funcionamiento.
¿Me pueden cambiar la tasa después? No, si eso te perjudica (Ley 393, art. 62). Si la tasa es variable, pregunta desde qué mes cambia y cómo se calcula.